
Наружка уходит в цифру
Доля медиаэкранов на рынке наружной рекламы стремительно растёт
Константин Долгановский
Рынок наружной рекламы переживает период структурной перестройки. Эксперты отмечают главный тренд — переход от классических статичных конструкций к цифровым носителям, которые постепенно занимают всё большую долю рынка. По данным Ассоциации коммуникационных агентств России (АКАР), в 2025 году оборот классических рекламоносителей в России снизился на 24%, до 20,6 млрд руб., тогда как оборот цифровых вырос на 28%, до 69,8 млрд руб. — эти данные приводит генеральный директор рекламного агентства «Аргентум» Марина Кузнецова.
Аналогичная динамика касается и количественной структуры рынка. Как отмечает кандидат политических наук, доцент ПНИПУ Юлия Лекторова, если в конце 2020 года светодиодные экраны составляли 15,8% стандартных рекламных поверхностей в зоне ежемесячного мониторинга АКАР, охватывающего 50 крупнейших городов России, то в декабре 2025-го их доля достигла уже 55,7%. При этом рекламные бюджеты на цифровых носителях несколько кварталов подряд демонстрируют двузначную динамику.
Однако классическая наружная реклама не исчезает. Как подчёркивает Марина Кузнецова, сегодня правильнее говорить не об отказе рекламодателей от наружной рекламы, а о перераспределении спроса между её форматами. Цифровые носители забирают часть бюджетов у классических конструкций, однако сам билборд сохраняет эффективность там, где важны стабильный контакт с аудиторией и сильная локация.
На развитие отрасли, однако, влияет и более широкий набор факторов. В числе ключевых — рекламные бюджеты российских компаний и общая конъюнктура рынка, стоимость размещения, наличие качественных и при этом дефицитных локаций, а также возможности измерения аудитории. Отдельное значение приобретают автоматизация закупок и развитие отечественного рекламного инструментария. На рынок также повлияла перестройка присутствия международных брендов в России после 2022 года и связанная с этим локализация рекламных решений.
Сила охватов
Интернет-реклама обеспечивает точный таргетинг, быстрый переход от рекламного контакта к действию и возможность относительно прозрачно оценивать конверсию. Наружная реклама работает иначе: её преимущество — в массовом городском охвате, публичности контакта и постоянном присутствии бренда в повседневной среде. Именно поэтому наружные носители сохраняют востребованность в тех категориях, где важны узнаваемость и широкий охват.
По словам Марины Кузнецовой, особенно активно наружную рекламу используют компании из сфер недвижимости, ретейла, банковских и автомобильных услуг, медицины и мероприятий. Причём в последнее время к этому инструменту всё чаще обращаются даже маркетплейсы, которые традиционно ассоциируются прежде всего с digital-рекламой. Это показывает, что наружная реклама для рекламодателя не обязательно является альтернативой интернету.
По словам эксперта, говорить о снижении спроса на наружную рекламу за последние 10 лет только на основании изменения количества конструкций было бы неправильно. Количество доступных рекламных поверхностей в городах ограничено и в ряде случаев сокращается в результате решений законодателей и местных администраций. Сокращение предложения, в свою очередь, повышает ценность оставшихся качественных локаций и отражается на стоимости размещения. То есть уменьшение числа конструкций не означает автоматически уменьшения интереса рекламодателей к самому каналу.
Более показательна в этом отношении не судьба наружной рекламы в целом, а изменение структуры спроса на её форматы. Как отмечает сопредседатель Комитета наружной рекламы АКАР по направлению Indoor, управляющий партнёр Indoor TV Андрей Бургарт, рынок в этом смысле не столько сокращается, сколько меняется: появляются новые компании и бренды, которые пробуют наружные носители, а бюджеты на цифровые форматы растут за счёт возможности быстро запускать и менять рекламные сообщения.
Борьба за рекламный бюджет
Характеристики рынка наружной рекламы позволяют говорить о заметной концентрации отдельных его сегментов. По данным Юлии Лекторовой, одним из крупнейших операторов является Russ: на его долю приходится 36,5% медиафасадов. Среди крупнейших рекламодателей наружной рекламы в 2024 году, по её данным, лидировали «Сбер» с долей 6,3% всех расходов на наружную рекламу, «Яндекс» — 5,1%, Ozon — 3,3%, ВТБ — 2,7% и VK — 2,2%.
Однако среди операторов борьба идёт уже не столько за перераспределение бюджетов между соседними конструкциями, сколько за рекламный бюджет клиента в целом.
«Сегодня оператор наружной рекламы конкурирует за рекламный бюджет уже не с соседним оператором, а с участниками других сегментов рекламного рынка, а также с маркетплейсами, видео, социальными сетями», — говорит Марина Кузнецова.
Иными словами, наружной рекламе приходится доказывать свою ценность на фоне инструментов, предлагающих рекламодателю другие способы контакта с аудиторией.
При этом говорить о тотальном дефиците или избытке предложения было бы неправильно, подчёркивает Марина Кузнецова. Свободные конструкции есть, но качественных поверхностей с хорошим трафиком и видимостью всегда ограниченное количество. Кроме того, наиболее привлекательные локации могут быть заняты на три года и более, поэтому наличие свободного носителя ещё не означает, что рекламодатель найдёт подходящий вариант в нужный период.
Цена масштаба
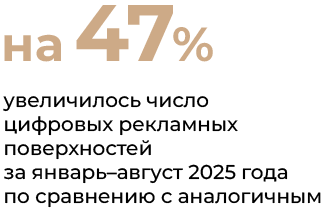
Число цифровых рекламных поверхностей за январь—август 2025 года в России увеличилось на 47% год к году, отмечает со ссылкой на Admetrix основатель бюро визуальных коммуникаций «Суперсимметрия» Александр Сергеев. Медиафасады при этом представляют собой наиболее капиталоёмкий сегмент цифровой наружной рекламы: их доля в общем количестве конструкций относительно невелика, однако значение для имиджевых кампаний и визуальной среды города значительно выше их количественной доли.
Интерес рекламодателей к крупным цифровым форматам связан прежде всего с характером контакта с аудиторией. По словам Александра Сергеева, медиафасад позволяет создать заметное, практически событийное присутствие бренда в городской среде — задачу, которую в полной мере не решают ни стандартные щиты 3×6 м, ни сети небольших цифровых экранов.
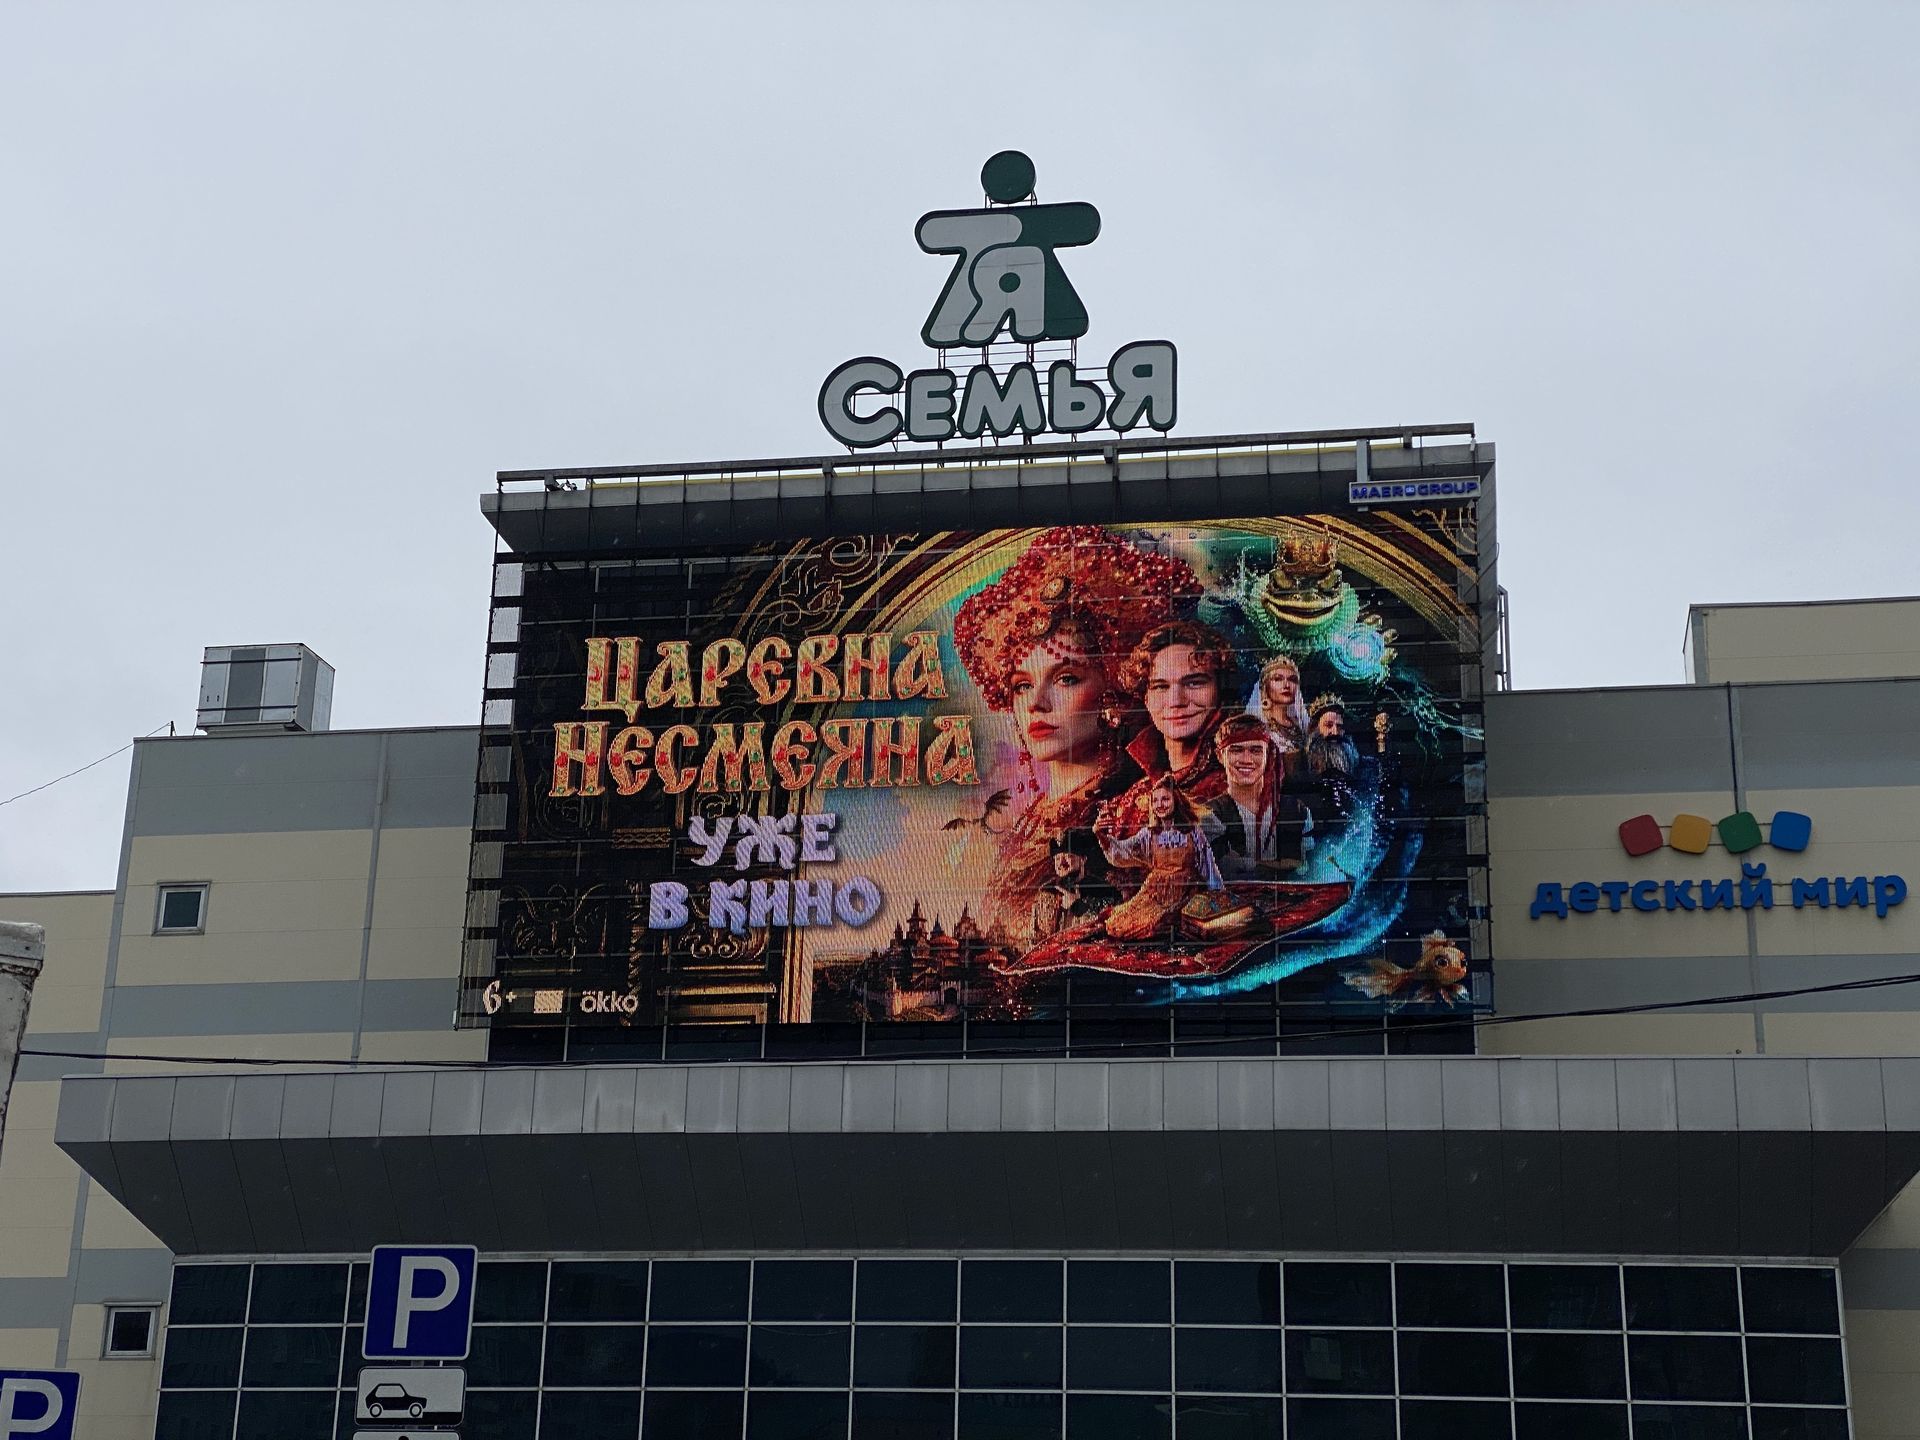
Медиафасад отличается от обычного цифрового экрана не только масштабом, но и самой логикой создания и использования рекламного объекта. В отличие от стандартной конструкции, он может иметь нестандартную площадь, пропорции и геометрию. Поэтому, как отмечает директор по информационным технологиям и инновациям медиахолдинга МАЕР Павел Виноградов, для оператора это существенно более сложный объект с точки зрения проектирования, монтажа, энергоснабжения, эксплуатации и обеспечения необходимого качества изображения.
Фактически для оператора речь идёт об особой бизнес-модели. Александр Сергеев отмечает, что сетевой цифровой инвентарь можно масштабировать за счёт тиражирования типовых конструкций и стандартных процедур согласования — его ценность в первую очередь определяется плотностью покрытия. Медиафасад, напротив, требует индивидуального проекта: необходимо учитывать архитектуру здания, согласовывать размещение с городом и собственником, создавать отдельную инженерную инфраструктуру. Соответственно, капитальные вложения в такой объект значительно выше.
По словам эксперта, экономика медиафасада — это экономика капиталоёмкого актива с постоянными расходами и ограниченным «сроком годности»: непроданный эфир нельзя сохранить и реализовать позднее. Поэтому рентабельность определяется одновременно и загрузкой экрана, и ценой рекламного слота.
При этом универсальной загрузки, при которой любой медиафасад становится рентабельным, нет: экономика каждого объекта индивидуальна, отмечает Павел Виноградов. Перед установкой оператор оценивает транспортные и пешеходные потоки, аудиторию, обзорность, конкурентное окружение, потенциальный спрос и прогнозную стоимость рекламного инвентаря.
Основные инвестиции приходятся на LED-оборудование и его интеграцию в фасад, говорит Александр Сергеев. По данным российских поставщиков, стоимость экранной части составляет около 50—180 тыс. руб. за квадратный метр, а с учётом металлокаркаса, электроснабжения, проектирования, согласований и монтажа для объекта в несколько сотен квадратных метров общие вложения могут достигать десятков миллионов рублей. Эффективный срок эксплуатации обычно оценивается в семь—восемь лет, хотя качественное оборудование способно работать более 10 лет.
Основные постоянные расходы — аренда фасада, электроэнергия, техническое обслуживание и общесетевые затраты на продажи, управление контентом и измерение аудитории. Доход зависит от фактически проданной доли рекламного времени и реальной цены слота после скидок и комиссий.
Однако, по словам Александра Сергеева, высокая стоимость создания медиафасада компенсируется его уникальностью и потенциально особым положением на локальном рекламном рынке.
Реклама как система
Для рекламодателя различие между форматами определяется уже не столько техническими характеристиками, сколько задачами кампании. Стандартные цифровые конструкции эффективнее решают задачи частоты и плотности контакта: позволяют обеспечивать покрытие районов, поддерживать розничную сеть, продвигать промоакции и передавать тактические сообщения по конкретным маршрутам. Медиафасад, как подчёркивает Александр Сергеев, работает прежде всего на заметность, статус и эффект события. Обычный билборд или стандартный цифровой экран человек зачастую распознаёт как привычную рекламу и может автоматически игнорировать. Медиафасад способен выйти за пределы этого привычного восприятия за счёт масштаба, необычной формы и визуального эффекта.
Однако есть у цифровизации и другая сторона. Одна цифровая конструкция позволяет одновременно размещать больше рекламодателей, что частично решает проблему дефицита качественных поверхностей, отмечает Марина Кузнецова. Но при ротации роликов каждый конкретный рекламодатель получает лишь определённую долю времени на экране, поэтому увеличение числа размещений на одной конструкции не означает пропорционального роста контактов каждого из них с аудиторией.
Кроме того, потенциальная полезность цифровых форматов зависит от характера рекламной кампании. Андрей Бургарт отмечает, что спрос растёт прежде всего там, где рекламодателю важна возможность быстро менять информацию и сокращать временной лаг перед размещением. Для кампаний с долгим горизонтом планирования, рассчитанных на многие месяцы, по его наблюдениям, сохраняется интерес к стандартным неэлектронным конструкциям. Таким образом, цифровой формат не вытесняет классический автоматически: выбор зависит от целей и продолжительности кампании.
Однако он не заменяет остальные инструменты рекламной коммуникации.
«Медиафасад способен привлечь внимание к бренду и сформировать первичный интерес, но не предназначен для сложного объяснения продукта, узкого таргетинга или непосредственной конверсии. Эти задачи затем могут переходить к поиску, сайту, социальным сетям или непосредственно точке продаж. Поэтому крупный цифровой формат органично работает как часть более широкой рекламной кампании», — заключает Александр Сергеев.
Подпишитесь на наш канал в Максе и будьте в курсе главных новостей.