БАНКИРЫ ПРЕДВЕЩАЮТ РОСТ
На рынке ипотечного кредитования
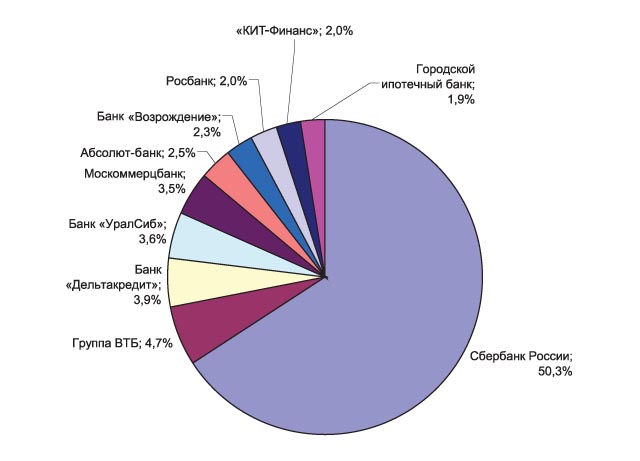
Лидеры ипотечного рынка в России
Администратор
newsko.ru
По оценкам аналитиков Альфа-банка, российский рынок ипотечного кредитования России недооценен в 30 раз и в ближайшие три года вырастет втрое — с $2 млрд до $12 млрд. Те же тенденции наблюдаются на региональном уровне, в частности в Пермском крае, отмечают в Камабанке.
Ипотека в России...
По оценкам Альфа-банка, емкость рынка ипотечного кредитования России в 2005 году составила $2 млрд. В России 10% сделок осуществляется с использованием ипотечных кредитов, тогда как в Западной Европе — 80-90%, сравнивает руководитель блока «Ипотечное кредитование» Альфа-банка Илья Зибарев. Лидер этого рынка услуг — Сбербанк. Выдав в первом полугодии 2006 года $1,509 млрд кредитов на недвижимость, он занял 50,3% рынка. Удерживать лидирующие позиции Сбербанку позволяет обширная сеть подразделений и поддержка государства, считает Зибарев.
Занимающий второе место Внешторгбанк имеет 4,7% рынка ($140 млн), на третьем месте — банк «Дельтакредит» с 3,9% ($116 млн).
Председатель правления Альфа-банка Рушан Хвесюк прогнозирует рост рынка ипотечного кредитования: в 2006 году — до $4 млрд, в 2007 году — до $7 млрд, а к 2008 году — до $12 млрд. Потенциал ипотеки, по оценкам Хвесюка, в 20-30 раз выше текущих показателей.
Аналитики считают, что развитию ипотеки способствуют несколько факторов. Один из них — рост доходов населения. За последние шесть лет реальная заработная плата в среднем выросла на 130% — до $300.
Стимулирует рынок и то, что «законодательство повернулось лицом к ипотечному кредитованию», — отмечает Илья Зибарев. Изменения, внесенные в Гражданский кодекс РФ, позволяют теперь кредитору выселять людей за невыплату кредита, даже если им негде жить. Внесенные в августе поправки в закон «Об ипотечных ценных бумагах» позволили банкам приступить к выпуску бумаг с ипотечным покрытием, чем уже воспользовались три банка: Внешторгбанк, Городской ипотечный банк и Газпромбанк. Бонды позволяют банкам рефинансировать ипотечные портфели, получать дешевые деньги и заново выдавать кредиты.
Кроме того, в сентябре вышло постановление Правительства РФ, разрешающее пенсионным фондам инвестировать в ипотечные ценные бумаги.
Однако ипотека стимулирует спрос, но не предложение. Этой осенью российский рынок ипотечного кредитования стагнировался, говорит Илья Зибарев. Основную причину этого эксперт видит в росте цен на рынке жилой недвижимости. Он уже составляет 50-100% в зависимости от региона и вызван дефицитом предложения.
Сейчас в России ежегодно сдается 45 млн кв. м жилья, между тем потребность страны составляет 140 млн кв. м. Кроме того, около 35% жилищного фонда России находится в аварийном состоянии.
При отборе банка для получения ипотечного кредита население руководствуется его репутацией, предлагаемой процентной ставкой. И если в автокредитовании проводником на рынке являются дилеры, то в ипотеке — риэлторы, а также ипотечные брокеры. По данным Альфа-банка, к ним обращается около половины искателей кредита на недвижимость.
Размер среднего кредита в Перми составляет $29 тыс., в Нижнем Новгороде — $35 тыс., в Санкт-Петербурге — $65 тыс., в Москве — $50 тыс.
...и в Перми
Ипотечный рынок в Перми начал формироваться в конце 2003 года. Первопроходцем в освоении этой технологии стал Камабанк. В 2004 году банков-кредиторов было уже четыре, в 2005 году их количество увеличилось до девяти. О своей готовности работать с ипотекой в 2006 году заявило 22 банка, сообщили в Пермском банковском союзе.
По данным Камабанка, около 50% пермяков, которые в 2005 году приобрели квартиры, не воспользовались ипотекой, так как имели собственные средства, 20% не могли представить официальные достаточные доходы, 10% не устроили условия кредитования, 8% получили отказы от банков, 6% не уверены в своих будущих доходах, 5% сочли выплату кредита слишком дорогим «удовольствием», 1% не знали об ипотеке.
Дефицит в Пермском крае сопоставим с федеральным показателем — 30%, говорят в Камабанке. Ипотека эффективно работает, когда на рынке избыток предложений, иначе кредитование покупки недвижимости будет способствовать росту цен, утверждают банкиры.
Стоимость квартир в типовых домах Перми ежегодно растет на 50% и сейчас оценивается в 23-38 тыс. руб. за 1 кв. м. И они находят своего покупателя.
Но основная причина роста цен — это недостаточное предложение, соглашаются со специалистами из Альфа-банка в Камабанке.
По информации корпорации «Перспектива», в 2005 году в Пермском крае было построено 622,3 тыс. кв. м жилья, в 2006 году планировался ввод 650 тыс. кв. м. Но этот план выполнен не будет, так как построено всего 40% жилья. В то же время в 2006 году наметилась тенденция смещения покупательского спроса в сторону нового жилья, тогда как в прошлые годы популярностью пользовались квартиры с вторичного рынка. Спрос на одно- и двухкомнатные квартиры сохраняется: их предпочитают 40% населения. При этом предложение значительно ниже — 25 и 38% соответственно.
В Камабанке считают, что массовой ипотека станет уже в следующем году. Банки уже начали кредитовать долевое участие в строительстве и индивидуальное строительство (загородная недвижимость, коттеджи). По прогнозу Камабанка, до 2010 года увеличится рост малоэтажного строительства, будет выровнен спрос на жилье в новостройках и на квартиры на вторичном рынке, население начнет вкладываться в недвижимость как в стабильный доходный актив.
«Ипотека это не социальный инструмент. Сегодня берут кредиты от 700 тыс. руб. до 5 млн руб. Чтобы ипотека стала доступна «низам», нужны государственные социальные программы», — заявили в пермском банке.
У государства есть все рычаги, чтобы рынок заработал, уверен заместитель директора Пермского банковского союза Илья Георгадзе. При этом, по его мнению, нужен комплексный подход, чтобы удовлетворить спрос на жилье.
Подпишитесь на наш канал в Максе и будьте в курсе главных новостей.